Artículo publicado originalmente en Oct 16, 2026 y actualizado a Oct 16, 2026.
This is some text inside of a div block.
minutos
Comparar un seguro de vida colectivo únicamente por el precio es sencillo, pero también engañoso. Dos ofertas con primas parecidas pueden esconder coberturas muy distintas. La respuesta pasa por comparar aspectos como las coberturas, las exclusiones, los límites de edad y la gestión de altas y siniestros.
Cuanto mejor definas lo que necesitas, más comparables serán las ofertas. Ten estos puntos resueltos antes de contactar con ninguna aseguradora o correduría:
Qué exige tu convenio: si obliga a tener un seguro y con qué capital mínimo
Quién va a estar asegurado: toda la plantilla o solo algunas categorías
Edad de cada persona asegurada y número total de asegurados
Actividad de la empresa y nivel de riesgo de los puestos
Capital que quieres cubrir, fijo o por categorías
Quién pagará la prima: solo la empresa o repartida con la plantilla
Comprueba si tu convenio exige un seguro y con qué capital
No existe una ley general que obligue a contratar un seguro de vida para los empleados, pero algunos convenios colectivos sí lo exigen y fijan un capital mínimo. Si tu convenio lo recoge, ese mínimo es la base desde la que partir. Un capital inferior en la póliza te deja sin protección suficiente.
Las aseguradoras calcularán la prima con el número de asegurados, sus edades y el sector. Ten en cuenta que hay aseguradoras que marcan un mínimo de personas y otras que no lo aplican, algo que explicamos en cuántas personas necesitas para contratar un seguro de vida colectivo.
Qué coberturas comparar
No todas las pólizas incluyen las mismas garantías. En nuestra guía general explicamos cada cobertura. Aquí te dejamos qué comprobar en cada una:
Fallecimiento por cualquier causa: es la garantía base, y debe figurar en todas las ofertas
Invalidez permanente absoluta (IPA) e invalidez permanente total (IPT): comprueba si incluye una, las dos o ninguna, porque cubren situaciones distintas
Doble capital por accidente: si hay capital adicional y para qué tipo de accidentes
Enfermedades graves: si existe anticipo del capital al diagnóstico y qué enfermedades cubre
Servicios de asistencia: gastos de funeral u otros servicios complementarios, que pueden variar mucho de una póliza a otra
Capital fijo o por categorías
Pregunta si el capital es el mismo para toda la plantilla o varía por categoría profesional o salario. Como referencia para pólizas voluntarias, Komparalia cita asegurar entre uno y dos años de salario bruto. Si tu convenio fija un capital mínimo, ese suelo manda sobre cualquier referencia.
La letra pequeña: exclusiones, carencias y límites de edad
Es en este punto donde más se diferencian unas pólizas de otras. Las condiciones generales sirven como referencia, por lo que siempre es mejor examinar las condiciones particulares una vez recibidas las propuestas.
Exclusiones más comunes
Según Zurich, estas son las exclusiones más comunes en los seguros de vida en España. Cada compañía las precisa de forma diferente:
Suicidio: muchas pólizas aplican una carencia, normalmente de un año desde la firma
Alcohol y drogas: se excluye el fallecimiento directamente relacionado con su consumo, sobre todo al conducir
Deportes y actividades de riesgo: como motociclismo, submarinismo, escalada o alpinismo, salvo aceptación expresa
Enfermedades preexistentes no declaradas, si hay cuestionario de salud
Delitos, riñas y negligencia grave o imprudencia temeraria
Guerras y conflictos, que pueden pasar al Consorcio de Compensación de Seguros según la normativa
Límites de edad de entrada y de permanencia
Algunas pólizas impiden asegurar a personas que superen los 65 o los 70 años y ciertas coberturas pueden tener un límite en torno a los 60 años. Pregunta a qué edad se puede acceder, hasta qué edad se mantiene cada póliza y qué sucede con las personas que se acercan al límite marcado por la aseguradora.
Cuestionario de salud y reconocimiento médico
En muchas pólizas colectivas no hace falta cuestionario médico. Mapfre, por ejemplo, solo pide una solicitud con los datos de cada asegurado en su seguro colectivo para pymes. En cambio, Segurfer sitúa el umbral para exigir reconocimiento médico en capitales superiores a 150.000 y 200.000 euros.
Si tu capital es alto o incluyes otras garantías, pregunta si cambia el requisito. Al ampliar capital, además, puede pedirse un nuevo cuestionario y un periodo de carencia adicional
Prima, renovación y devolución por siniestralidad
Aunque la prima es solo una parte de la comparación, es importante entender cómo se calcula y cómo evolucionará con el paso del tiempo.
Qué preguntar sobre la prima y la renovación
Cómo se calcula la prima: por tramos de edad o como prima media del colectivo
Qué pasa en la renovación anual: si la prima puede subir y con qué criterios
Si hay devolución de prima por baja siniestralidad, que Segurfer menciona en algunas aseguradoras
Quién paga la prima: puede repartirse entre empresa y empleados (VidaCaixa)
Descuentos por volumen: Póliza Médica cifra un 20–40 % en empresas de más de 100 empleados
Gestión y servicio: altas, bajas y siniestros
Tan importante es la prima como la gestión de las altas, bajas y siniestros. Si la condiciones son favorables y el precio competitivo pero su administración es ardua, puede acabar dando más dolores de cabeza que resolviendo problemas.
Aspectos de gestión que debes comparar
Altas y bajas: cómo se comunican, con qué frecuencia y si hay plataforma para hacerlo
Qué pasa cuando alguien deja la empresa: la cobertura termina al causar baja, y la conversión a un seguro individual es poco habitual
Designación de beneficiarios: cómo se registran y se actualizan tras cambios familiares
Tramitación de un siniestro: qué documentación se pide y qué plazo de pago ofrece la aseguradora
Atención a la empresa: si tendrás una persona de contacto o una correduría que te asesore
Cómo comparar presupuestos
Para que la comparación sea justa, hay que pedir lo mismo a todas las aseguradoras. Con esos datos de partida, vuelca las respuestas en una tabla.
01
Pide las mismas condiciones: mismo capital, misma plantilla y las mismas garantías en todos los presupuestos
02
Rellena una tabla comparativa: una columna por oferta, con los criterios de la tabla de abajo
03
Revisa exclusiones y límites de edad: con las condiciones generales en la mano, no con el resumen comercial
04
Valora la gestión: altas y bajas, siniestros y atención a la empresa
05
Decide con el conjunto: no solo con la prima: una oferta más barata puede cubrir menos
Como referencia, puedes recurrir a la siguiente guía:
Plantilla para comparar presupuestos de seguro de vida colectivo
Antes de cerrar la contratación, confirma con tu asesoría cómo se tratará la póliza. Las primas que paga la empresa suelen ser deducibles en el Impuesto sobre Sociedades como gasto de personal, mientras que para la persona trabajadora pueden considerarse retribución en especie.
El detalle, con sus matices, está en nuestro artículo sobre cómo tributa el seguro de vida colectivo. Si tu convenio exige la póliza, recuerda que el capital debe cumplir el mínimo establecido.
Preguntas para hacer a la aseguradora o la correduría
¿Qué garantías incluye exactamente y con qué capital?
¿Cuál es la lista completa de exclusiones y los plazos de carencia?
¿Hasta qué edad se puede asegurar a una persona y hasta cuándo se mantiene cada cobertura?
¿Hace falta cuestionario de salud o reconocimiento médico, y a partir de qué capital?
¿Cómo y cuándo puede cambiar la prima en la renovación?
¿Existe devolución de prima por baja siniestralidad?
¿Cómo se gestionan las altas y las bajas y quién las comunica?
¿Qué documentación se necesita en un siniestro y en cuánto tiempo se paga?
¿Qué ocurre con la cobertura de una persona que deja la empresa?
Errores a evitar al contratar un seguro de vida colectivo
Elegir solo por precio sin comparar coberturas y exclusiones
No leer las condiciones generales y quedarse con el resumen comercial
Contratar un capital inferior al de tu convenio, que deja a la empresa expuesta
No revisar los límites de edad de la plantilla
No registrar ni actualizar los beneficiarios, lo que complica el cobro
No revisar la póliza en cada renovación ni comparar con otras ofertas
Preguntas frecuentes sobre cómo elegir un seguro de vida colectivo
¿Qué es lo primero que debo comparar en un seguro de vida colectivo?
Las coberturas y el capital, en relación con lo que exige tu convenio si lo hay. Después, las exclusiones, los límites de edad y la prima.
¿Se puede contratar sin reconocimiento médico?
En muchas pólizas colectivas sí, y se contrata sin cuestionario médico. Algunas aseguradoras lo exigen si el capital supera ciertos umbrales, por ejemplo entre 150.000 y 200.000 euros según Segurfer.
¿Qué exclusiones son más habituales?
Suicidio durante el primer año, alcohol y drogas, deportes de riesgo, enfermedades preexistentes no declaradas y conductas delictivas. Cada póliza las concreta en sus condiciones generales.
¿Qué pasa con el seguro si un empleado deja la empresa?
La cobertura termina al causar baja en la empresa. La conversión a un seguro individual es poco habitual en España.
¿Conviene elegir siempre la oferta más barata?
No. Una prima más baja puede esconder menos garantías, más exclusiones o un capital insuficiente para el convenio. Compara el conjunto de condiciones.
Coverflex se propone mejorar la forma en que las empresas compensan a su gente, haciendo que sea más transparente, flexible y fácil para todos aprovechar al máximo lo que obtienen. Por medio de una solución totalmente digital, Coverflex ayuda a las empresas a gestionar toda compensación más allá del sueldo, al igual que fomenta que cada cual invierta en lo que más le convenga.
Comparar un seguro de vida colectivo únicamente por el precio es sencillo, pero también engañoso. Dos ofertas con primas parecidas pueden esconder coberturas muy distintas. La respuesta pasa por comparar aspectos como las coberturas, las exclusiones, los límites de edad y la gestión de altas y siniestros.
Cuanto mejor definas lo que necesitas, más comparables serán las ofertas. Ten estos puntos resueltos antes de contactar con ninguna aseguradora o correduría:
Qué exige tu convenio: si obliga a tener un seguro y con qué capital mínimo
Quién va a estar asegurado: toda la plantilla o solo algunas categorías
Edad de cada persona asegurada y número total de asegurados
Actividad de la empresa y nivel de riesgo de los puestos
Capital que quieres cubrir, fijo o por categorías
Quién pagará la prima: solo la empresa o repartida con la plantilla
Comprueba si tu convenio exige un seguro y con qué capital
No existe una ley general que obligue a contratar un seguro de vida para los empleados, pero algunos convenios colectivos sí lo exigen y fijan un capital mínimo. Si tu convenio lo recoge, ese mínimo es la base desde la que partir. Un capital inferior en la póliza te deja sin protección suficiente.
Las aseguradoras calcularán la prima con el número de asegurados, sus edades y el sector. Ten en cuenta que hay aseguradoras que marcan un mínimo de personas y otras que no lo aplican, algo que explicamos en cuántas personas necesitas para contratar un seguro de vida colectivo.
Qué coberturas comparar
No todas las pólizas incluyen las mismas garantías. En nuestra guía general explicamos cada cobertura. Aquí te dejamos qué comprobar en cada una:
Fallecimiento por cualquier causa: es la garantía base, y debe figurar en todas las ofertas
Invalidez permanente absoluta (IPA) e invalidez permanente total (IPT): comprueba si incluye una, las dos o ninguna, porque cubren situaciones distintas
Doble capital por accidente: si hay capital adicional y para qué tipo de accidentes
Enfermedades graves: si existe anticipo del capital al diagnóstico y qué enfermedades cubre
Servicios de asistencia: gastos de funeral u otros servicios complementarios, que pueden variar mucho de una póliza a otra
Capital fijo o por categorías
Pregunta si el capital es el mismo para toda la plantilla o varía por categoría profesional o salario. Como referencia para pólizas voluntarias, Komparalia cita asegurar entre uno y dos años de salario bruto. Si tu convenio fija un capital mínimo, ese suelo manda sobre cualquier referencia.
La letra pequeña: exclusiones, carencias y límites de edad
Es en este punto donde más se diferencian unas pólizas de otras. Las condiciones generales sirven como referencia, por lo que siempre es mejor examinar las condiciones particulares una vez recibidas las propuestas.
Exclusiones más comunes
Según Zurich, estas son las exclusiones más comunes en los seguros de vida en España. Cada compañía las precisa de forma diferente:
Suicidio: muchas pólizas aplican una carencia, normalmente de un año desde la firma
Alcohol y drogas: se excluye el fallecimiento directamente relacionado con su consumo, sobre todo al conducir
Deportes y actividades de riesgo: como motociclismo, submarinismo, escalada o alpinismo, salvo aceptación expresa
Enfermedades preexistentes no declaradas, si hay cuestionario de salud
Delitos, riñas y negligencia grave o imprudencia temeraria
Guerras y conflictos, que pueden pasar al Consorcio de Compensación de Seguros según la normativa
Límites de edad de entrada y de permanencia
Algunas pólizas impiden asegurar a personas que superen los 65 o los 70 años y ciertas coberturas pueden tener un límite en torno a los 60 años. Pregunta a qué edad se puede acceder, hasta qué edad se mantiene cada póliza y qué sucede con las personas que se acercan al límite marcado por la aseguradora.
Cuestionario de salud y reconocimiento médico
En muchas pólizas colectivas no hace falta cuestionario médico. Mapfre, por ejemplo, solo pide una solicitud con los datos de cada asegurado en su seguro colectivo para pymes. En cambio, Segurfer sitúa el umbral para exigir reconocimiento médico en capitales superiores a 150.000 y 200.000 euros.
Si tu capital es alto o incluyes otras garantías, pregunta si cambia el requisito. Al ampliar capital, además, puede pedirse un nuevo cuestionario y un periodo de carencia adicional
Prima, renovación y devolución por siniestralidad
Aunque la prima es solo una parte de la comparación, es importante entender cómo se calcula y cómo evolucionará con el paso del tiempo.
Qué preguntar sobre la prima y la renovación
Cómo se calcula la prima: por tramos de edad o como prima media del colectivo
Qué pasa en la renovación anual: si la prima puede subir y con qué criterios
Si hay devolución de prima por baja siniestralidad, que Segurfer menciona en algunas aseguradoras
Quién paga la prima: puede repartirse entre empresa y empleados (VidaCaixa)
Descuentos por volumen: Póliza Médica cifra un 20–40 % en empresas de más de 100 empleados
Gestión y servicio: altas, bajas y siniestros
Tan importante es la prima como la gestión de las altas, bajas y siniestros. Si la condiciones son favorables y el precio competitivo pero su administración es ardua, puede acabar dando más dolores de cabeza que resolviendo problemas.
Aspectos de gestión que debes comparar
Altas y bajas: cómo se comunican, con qué frecuencia y si hay plataforma para hacerlo
Qué pasa cuando alguien deja la empresa: la cobertura termina al causar baja, y la conversión a un seguro individual es poco habitual
Designación de beneficiarios: cómo se registran y se actualizan tras cambios familiares
Tramitación de un siniestro: qué documentación se pide y qué plazo de pago ofrece la aseguradora
Atención a la empresa: si tendrás una persona de contacto o una correduría que te asesore
Cómo comparar presupuestos
Para que la comparación sea justa, hay que pedir lo mismo a todas las aseguradoras. Con esos datos de partida, vuelca las respuestas en una tabla.
01
Pide las mismas condiciones: mismo capital, misma plantilla y las mismas garantías en todos los presupuestos
02
Rellena una tabla comparativa: una columna por oferta, con los criterios de la tabla de abajo
03
Revisa exclusiones y límites de edad: con las condiciones generales en la mano, no con el resumen comercial
04
Valora la gestión: altas y bajas, siniestros y atención a la empresa
05
Decide con el conjunto: no solo con la prima: una oferta más barata puede cubrir menos
Como referencia, puedes recurrir a la siguiente guía:
Plantilla para comparar presupuestos de seguro de vida colectivo
Antes de cerrar la contratación, confirma con tu asesoría cómo se tratará la póliza. Las primas que paga la empresa suelen ser deducibles en el Impuesto sobre Sociedades como gasto de personal, mientras que para la persona trabajadora pueden considerarse retribución en especie.
El detalle, con sus matices, está en nuestro artículo sobre cómo tributa el seguro de vida colectivo. Si tu convenio exige la póliza, recuerda que el capital debe cumplir el mínimo establecido.
Preguntas para hacer a la aseguradora o la correduría
¿Qué garantías incluye exactamente y con qué capital?
¿Cuál es la lista completa de exclusiones y los plazos de carencia?
¿Hasta qué edad se puede asegurar a una persona y hasta cuándo se mantiene cada cobertura?
¿Hace falta cuestionario de salud o reconocimiento médico, y a partir de qué capital?
¿Cómo y cuándo puede cambiar la prima en la renovación?
¿Existe devolución de prima por baja siniestralidad?
¿Cómo se gestionan las altas y las bajas y quién las comunica?
¿Qué documentación se necesita en un siniestro y en cuánto tiempo se paga?
¿Qué ocurre con la cobertura de una persona que deja la empresa?
Errores a evitar al contratar un seguro de vida colectivo
Elegir solo por precio sin comparar coberturas y exclusiones
No leer las condiciones generales y quedarse con el resumen comercial
Contratar un capital inferior al de tu convenio, que deja a la empresa expuesta
No revisar los límites de edad de la plantilla
No registrar ni actualizar los beneficiarios, lo que complica el cobro
No revisar la póliza en cada renovación ni comparar con otras ofertas
Preguntas frecuentes sobre cómo elegir un seguro de vida colectivo
¿Qué es lo primero que debo comparar en un seguro de vida colectivo?
Las coberturas y el capital, en relación con lo que exige tu convenio si lo hay. Después, las exclusiones, los límites de edad y la prima.
¿Se puede contratar sin reconocimiento médico?
En muchas pólizas colectivas sí, y se contrata sin cuestionario médico. Algunas aseguradoras lo exigen si el capital supera ciertos umbrales, por ejemplo entre 150.000 y 200.000 euros según Segurfer.
¿Qué exclusiones son más habituales?
Suicidio durante el primer año, alcohol y drogas, deportes de riesgo, enfermedades preexistentes no declaradas y conductas delictivas. Cada póliza las concreta en sus condiciones generales.
¿Qué pasa con el seguro si un empleado deja la empresa?
La cobertura termina al causar baja en la empresa. La conversión a un seguro individual es poco habitual en España.
¿Conviene elegir siempre la oferta más barata?
No. Una prima más baja puede esconder menos garantías, más exclusiones o un capital insuficiente para el convenio. Compara el conjunto de condiciones.
Descubra a Coverflex
Junte-se a mais de 3.600 empresas e 70.000 utilizadores que já usam a Coverflex e torne-se parte da revolução que simplifica a compensação para gestores, contabilistas e colaboradores.
Coverflex se propone mejorar la forma en que las empresas compensan a su gente, haciendo que sea más transparente, flexible y fácil para todos aprovechar al máximo lo que obtienen. Por medio de una solución totalmente digital, Coverflex ayuda a las empresas a gestionar toda compensación más allá del sueldo, al igual que fomenta que cada cual invierta en lo que más le convenga.
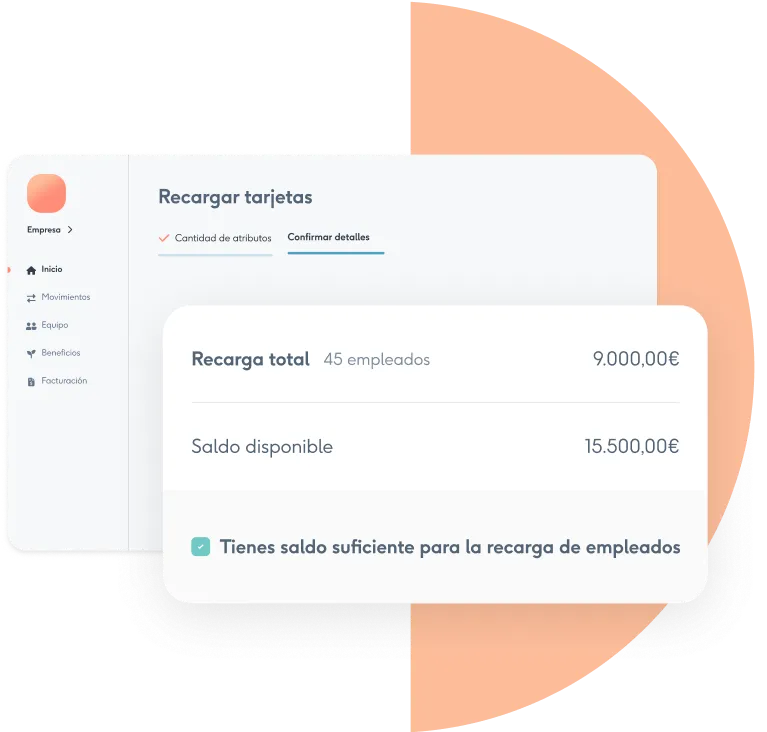
Coverflex en acción
Descubre cómo de sencillo es gestionar los beneficios para empleados